Analyse de Google Wallet par Appwee
Au quotidien, je ne veux pas seulement payer vite : je veux aussi pouvoir comprendre ce qui se passe et garder une solution de rechange si mon téléphone me complique la tâche. C’est avec ces attentes que j’évalue Google Wallet, une application financière de Google LLC qui rassemble des éléments de portefeuille sur mobile. Son intérêt est réel lorsque le téléphone est déjà facile à utiliser, mais le confort varie selon la personne, le lieu et le type d’opération. Je la vois comme une option pratique, pas comme un remplacement obligatoire du portefeuille physique.
Choisir son mode de paiement selon la situation
Pour un achat ordinaire, je commencerais par un essai simple : repérer l’élément voulu chez soi, puis l’utiliser lors d’un paiement sans enjeu important. Cette étape permet de savoir si la navigation est assez claire, si la prise en main convient et si l’on se sent à l’aise près du terminal. En déplacement, je garderais une carte physique dans un endroit distinct du téléphone. Ce n’est pas un manque de confiance dans l’application, mais une façon concrète d’éviter qu’un seul appareil devienne un point de défaillance.
La différence avec une application bancaire mérite aussi d’être nette. Si mon objectif principal est de consulter des opérations ou de gérer mon compte, je me tournerais vers l’outil de ma banque. Pour présenter rapidement un élément de portefeuille depuis le téléphone, Google Wallet correspond davantage au besoin. Une carte physique reste plus simple pour qui ne veut pas toucher à un écran au moment de payer ; à l’inverse, le téléphone peut être commode quand sortir une carte ou fouiller dans un sac demande davantage de manipulations.
Une organisation utile avant d’arriver à la caisse
Un détail pratique est de ne pas découvrir l’interface dans la file. Je prends le temps de repérer à l’avance l’élément que j’utilise le plus, puis je vérifie que je peux le retrouver sans hésiter. Si plusieurs cartes ou éléments sont présents, leur apparence peut aider à les distinguer, mais elle ne remplace pas une vérification attentive avant de présenter le téléphone. Cette habitude réduit les hésitations et évite de devoir lire l’écran sous la pression des personnes qui attendent derrière.
Je recommande aussi de séparer mentalement deux questions : « ai-je ouvert le bon élément ? » et « le paiement a-t-il bien abouti ? ». En procédant ainsi, on ne confond pas la sélection à l’écran avec le retour du terminal. C’est particulièrement utile si l’on a du mal à percevoir un signal sonore ou si le lieu est bruyant. En cas de doute, prendre un instant pour vérifier plutôt que répéter immédiatement le geste permet de garder la situation plus compréhensible.
Pour qui l’application est-elle vraiment pratique ?
Elle me paraît adaptée aux personnes qui utilisent déjà leur téléphone avec aisance et souhaitent éviter quelques manipulations de portefeuille. Elle peut aussi aider celles qui ont souvent les mains occupées, tant que tenir l’appareil et viser le lecteur ne crée pas une difficulté plus importante que sortir une carte. À l’inverse, une personne qui préfère l’argent liquide, qui ne souhaite pas dépendre d’un appareil ou qui trouve les écrans tactiles fatigants n’a pas de raison de remplacer une routine qui fonctionne.
Le contexte familial ou partagé peut également peser dans la décision. Si plusieurs personnes organisent ensemble les paiements, une application personnelle sur un téléphone unique ne remplace pas forcément une méthode que chacun peut utiliser indépendamment. Je choisirais donc Wallet pour un usage individuel et rapide, plutôt que de supposer qu’il simplifiera automatiquement la gestion commune de toutes les dépenses.
Quand je paie sans sortir mon portefeuille, je veux surtout que le geste reste simple et que je sache ce qui se passe à l’écran. C’est sous cet angle que j’ai évalué Google Wallet : moins comme une collection de fonctions que comme un outil financier du quotidien, dont l’utilité dépend aussi de sa lisibilité et de son confort d’usage. Mon impression est favorable pour les tâches rapides, mais l’expérience n’est pas automatiquement adaptée à toutes les situations ni à toutes les habitudes.
Une interface à parcourir sans perdre le fil
Google Wallet, développé par Google LLC, présente les moyens de paiement et autres éléments disponibles dans l’application sous une forme conçue pour être consultée rapidement. Pour retrouver une carte avant de passer en caisse, cette logique est plus directe que de fouiller dans un portefeuille physique ou de chercher une carte parmi plusieurs applications. J’apprécie particulièrement cette approche quand je sais déjà ce que je veux ouvrir : l’écran sert alors de point de repère plutôt que de parcours à mémoriser.
La clarté dépend toutefois de la manière dont chacun organise son usage. Si l’on conserve de nombreux éléments dans l’application, il faut prendre le temps de repérer celui que l’on cherche et de comprendre les informations affichées. Je conseille donc de faire un premier tour au calme, sans pression, puis de vérifier que l’élément utilisé le plus souvent est facile à retrouver. Un achat au comptoir n’est pas le bon moment pour découvrir la disposition de l’interface ou hésiter entre deux cartes.
La navigation visuelle peut convenir aux personnes qui préfèrent identifier une carte par son apparence et la sélectionner à l’écran. Pour d’autres, les petits détails, la densité d’informations ou les changements d’écran peuvent demander davantage d’attention. La taille du texte et les réglages d’affichage du téléphone peuvent influer sur le confort, mais je ne présenterais pas ces réglages comme une garantie que chaque écran de Wallet sera parfaitement lisible. Mon conseil est simple : tester les actions courantes avec ses propres réglages, en particulier si l’on utilise un agrandissement ou un contraste personnalisé.
Galerie
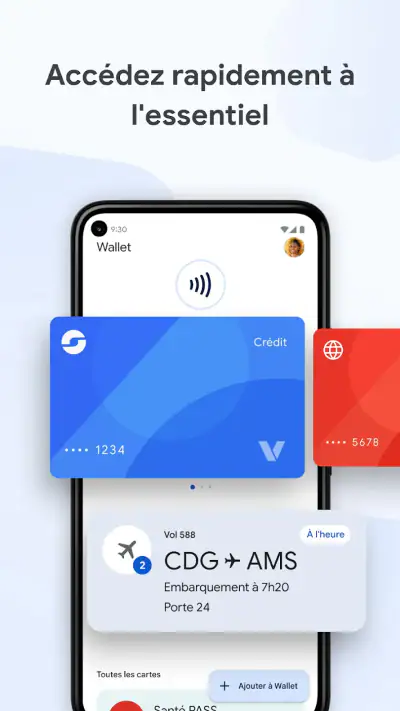
Le contexte compte aussi. Dans un endroit lumineux, en plein soleil, ou dans une file où l’on cherche à aller vite, une interface qui semble évidente chez soi peut être moins confortable. Je préfère préparer l’écran avant d’arriver au terminal plutôt que d’avoir à lire plusieurs détails sous pression. Ce petit changement de routine rend l’application plus pratique sans supposer que tout le monde voit ou parcourt l’écran de la même façon.
Gestes, attention et retours sensoriels
Le paiement mobile est attrayant parce qu’il réduit le nombre de gestes matériels : on n’a pas besoin de sortir une carte du sac ni de la remettre dans son étui. C’est un avantage concret pour les personnes qui ont du mal à manipuler de petits objets, qui portent des sacs ou qui préfèrent limiter les mouvements dans un espace encombré. En revanche, il reste nécessaire de tenir et de manipuler le téléphone, de viser le bon endroit près du terminal et de suivre ce qui se passe. Ce n’est donc pas une solution sans effort moteur, mais une autre façon d’effectuer le geste.
La précision demandée varie selon le téléphone, la position de la main et le terminal. Si tenir l’appareil d’une seule main est difficile, mieux vaut anticiper le paiement et choisir une position stable plutôt que d’essayer de jongler avec ses affaires au dernier moment. Pour une personne qui utilise un support, une coque volumineuse ou une prise en main particulière, il est utile de vérifier dans un achat ordinaire que le téléphone se présente facilement au lecteur. Cette vérification pratique vaut mieux qu’une promesse générale sur la facilité du paiement sans contact.
Les retours visuels et sonores d’un paiement peuvent également compter. Certaines personnes veulent voir clairement que leur action a abouti ; d’autres préfèrent limiter les sons ou les sollicitations dans un environnement déjà bruyant. Je recommande de prendre connaissance des indications visibles à l’écran et de ne pas se fier uniquement à un signal sonore ou à l’impression d’avoir approché le téléphone au bon endroit. À l’inverse, si la lecture de l’écran est difficile, avoir un repère alternatif dans son propre rituel de paiement peut éviter de rester incertain devant la caisse.
Wallet reste une application de téléphone : son confort dépend donc aussi des réglages généraux de l’appareil, de la façon dont la personne le tient et de son aisance avec les gestes tactiles. Une personne ayant des tremblements, une mobilité limitée ou une sensibilité particulière aux écrans devrait essayer les opérations réelles qui lui importent, pas seulement parcourir l’application. Pour un achat important ou dans un lieu où l’on ne peut pas prendre son temps, garder une carte physique en solution de secours est une précaution raisonnable.
Quand le téléphone devient le moyen d’accès
Dans une journée chargée, l’intérêt est évident : je peux garder mes cartes accessibles sur le téléphone au lieu de chercher dans plusieurs poches. Une situation très ordinaire l’illustre bien : je suis dans une file avec un sac sur l’épaule et des courses dans l’autre main. Si le téléphone est déjà à portée, je peux éviter de poser mes affaires pour sortir mon portefeuille. Ce gain est modeste, mais il devient appréciable quand les mains sont occupées ou que chaque manipulation supplémentaire est pénible.
Le revers, c’est que l’accès à l’application passe par l’accès au téléphone. Si l’appareil est rangé au fond d’un sac, déchargé, inutilisable ou simplement difficile à tenir, la solution mobile perd son avantage. Je ne compterais pas sur elle comme unique moyen de paiement lorsque je sais que mon téléphone risque de ne pas être disponible. Garder une carte séparée est particulièrement sensé pour les déplacements, les longues journées ou les contextes où l’on ne peut pas facilement s’arrêter pour résoudre un problème.
Pour les personnes qui alternent entre plusieurs environnements, la routine est plus importante que la rapidité théorique. À la maison, on peut prendre le temps de vérifier l’écran ; au comptoir, le bruit, la lumière et la pression d’une file changent l’expérience. Je trouve utile de tester le geste dans un achat sans enjeu, puis de décider si l’on est à l’aise avec ce mode de paiement dans les situations plus pressées. Cela permet aussi de distinguer un problème de navigation d’une difficulté liée au terminal ou à la prise en main du téléphone.
Wallet peut simplifier l’accès aux éléments que l’on utilise déjà dans l’application, mais il ne remplace pas forcément toutes les habitudes de paiement. Les personnes qui préfèrent l’argent liquide, qui ne veulent pas dépendre d’un téléphone ou qui trouvent les écrans tactiles fatigants seront probablement plus à l’aise avec leur portefeuille classique. De même, si l’on utilise plusieurs appareils ou si l’on partage les tâches financières avec quelqu’un, une application mobile centralisée ne sera pas nécessairement le moyen le plus pratique pour toute la famille.
Ce que l’usage ne rend pas automatiquement facile
Un point important est de ne pas confondre paiement rapide et paiement universel. La facilité ressentie dépend de l’aisance avec le téléphone, de la lisibilité de l’écran et de la possibilité de présenter l’appareil au lecteur. Une personne peut très bien trouver l’application claire chez elle et préférer une carte physique à l’extérieur. Ce n’est pas un échec : le bon outil est celui qui réduit les obstacles dans le contexte réel de la personne, pas celui qui impose une seule manière de payer.
Je recommande également de ne pas faire de l’application son unique repère financier si l’on a besoin d’une confirmation visuelle très nette ou d’un accompagnement particulier. Avant de s’y fier pour une routine importante, il vaut mieux apprendre où se trouvent les cartes et quelles indications permettent de vérifier le déroulement de l’action. Cette préparation est utile pour tout le monde, mais elle l’est encore davantage si l’on a besoin de davantage de temps pour lire, viser ou interpréter les retours du téléphone.
La comparaison avec les solutions habituelles est assez simple. Une carte physique demande de la manipuler, mais elle ne suppose pas de naviguer sur un écran tactile. Une application bancaire peut être préférable si l’on veut surtout consulter et gérer son compte ; Wallet se comprend plutôt comme un moyen d’accéder rapidement à des éléments destinés aux usages du portefeuille. Le choix dépend donc du besoin : pour présenter un moyen de paiement depuis le téléphone, Wallet a du sens ; pour éviter complètement l’écran ou conserver une méthode indépendante de l’appareil, la carte reste plus rassurante.
Google Wallet est gratuit et classé PEGI 3. Il affiche une note moyenne de 4,0, issue d’environ 2,2 millions de notes, et compte plus d’un milliard d’installations. Ces chiffres suggèrent une adoption très large, mais ils ne disent pas si l’interface conviendra à une personne ayant des besoins particuliers. Je préfère juger l’outil sur une question plus concrète : est-ce que je peux retrouver ce qu’il me faut et réaliser mon paiement sans inconfort excessif ?
À qui je le conseillerais
Je le conseillerais d’abord aux personnes qui utilisent régulièrement leur téléphone et souhaitent éviter de sortir une carte pour chaque paiement. Il peut aussi être intéressant si l’on a du mal à fouiller dans un sac ou à manipuler plusieurs objets en même temps, à condition que tenir le téléphone et utiliser son écran soit confortable. Pour les personnes qui ont besoin de plus de temps, l’application mérite un essai dans un environnement calme avant d’être intégrée à une routine pressée.
En revanche, je ne la choisirais pas comme solution unique pour une personne qui ne peut pas compter sur son téléphone, qui préfère éviter les interfaces tactiles ou qui trouve l’étape de présentation au terminal difficile. Dans ces cas, une carte physique, ou une autre méthode déjà maîtrisée, peut être plus prévisible. Même si l’on adopte Wallet, conserver une alternative est une bonne manière de ne pas transformer une difficulté ponctuelle de batterie, de prise en main ou de lisibilité en blocage au moment de payer.
Mon bilan est donc positif, mais nuancé. Le meilleur atout de Google Wallet est de rapprocher le moyen de paiement du téléphone que l’on a déjà en main, ce qui peut réduire des gestes inutiles dans la vie courante. Son intérêt inclusif dépend toutefois du téléphone, de l’environnement et des capacités de chaque personne ; il ne faut pas le présenter comme une solution universelle. Si l’écran est lisible, les gestes accessibles et le téléphone fiable, je le trouve pratique. Sinon, garder une méthode physique à portée de main reste un choix parfaitement raisonnable.
Google Wallet Avantages et inconvénients
- Paiements sans contact rapides avec les cartes compatibles.
- Cartes de fidélité et cartes-cadeaux réunies au même endroit.
- Authentification par empreinte
- visage ou code de déverrouillage.
- Possibilité d’ajouter certains billets et titres de transport.
- Les numéros de carte réels ne sont pas communiqués au commerçant lors du paiement.
- La disponibilité des fonctions varie selon le pays et la banque.
- Nécessite un téléphone Android compatible avec le paiement NFC.
- Certains commerçants n’acceptent pas le paiement sans contact.
- Toutes les cartes et tous les billets ne peuvent pas être ajoutés.
- Un téléphone déchargé ou endommagé peut compliquer l’accès aux cartes.
Google Wallet Foire aux questions
Qu’est-ce que Google Wallet et à quoi sert l’application ?
Google Wallet est le portefeuille numérique de Google. Il permet de conserver sur un téléphone Android des cartes de paiement compatibles, ainsi que certains billets, titres de transport, cartes de fidélité, cartes-cadeaux ou cartes d’accès. Les éléments disponibles varient selon le pays et les organismes partenaires. L’application sert notamment à retrouver ces justificatifs au même endroit et, lorsque le service est pris en charge, à payer sans contact avec un appareil compatible.
Google Wallet est-il sécurisé pour enregistrer mes cartes bancaires ?
Google Wallet utilise des mécanismes de sécurité comme la vérification de l’identité de l’utilisateur et la tokenisation des paiements sans contact : lors d’un achat compatible, le numéro réel de la carte n’est généralement pas transmis au commerçant. La protection dépend aussi des réglages et de la sécurité de votre appareil. Il est recommandé d’activer un verrouillage d’écran fiable, de protéger votre compte Google et de pouvoir verrouiller ou effacer votre téléphone à distance en cas de perte.
Quels appareils et quelles banques sont compatibles avec Google Wallet ?
La disponibilité dépend de votre pays, de votre appareil et de l’émetteur de votre carte. Pour les paiements sans contact, il faut généralement un téléphone Android compatible doté de la technologie NFC, avec une version logicielle prise en charge et un verrouillage d’écran configuré. Toutes les banques et toutes les cartes ne sont pas nécessairement acceptées. Avant de télécharger l’application ou d’ajouter une carte, vérifiez les listes de compatibilité affichées par Google et votre banque.
Comment ajouter une carte et payer avec Google Wallet ?
Pour ajouter une carte, ouvrez Google Wallet, choisissez l’option d’ajout, puis suivez les instructions à l’écran. La banque peut demander une vérification supplémentaire, par exemple dans son application ou par un code. Pour régler un achat, définissez Wallet comme service de paiement sans contact si nécessaire, déverrouillez l’appareil lorsque cela est demandé, puis approchez-le du terminal compatible. Les étapes et les limites éventuelles peuvent varier selon la banque, le pays et le terminal.
Google Wallet fonctionne-t-il sans connexion Internet et peut-on y stocker des billets ou des titres de transport ?
Certains paiements sans contact peuvent fonctionner sans connexion Internet au moment de l’achat, mais le fonctionnement dépend de l’appareil, de la carte et des conditions fixées par l’émetteur. L’ajout ou la mise à jour d’éléments nécessite généralement une connexion. Wallet peut aussi accueillir des billets, des titres de transport et des cartes de fidélité lorsque les fournisseurs concernés le prennent en charge. Vérifiez les modalités du service avant un voyage, car tous les billets ne sont pas utilisables hors ligne.

Télécharger